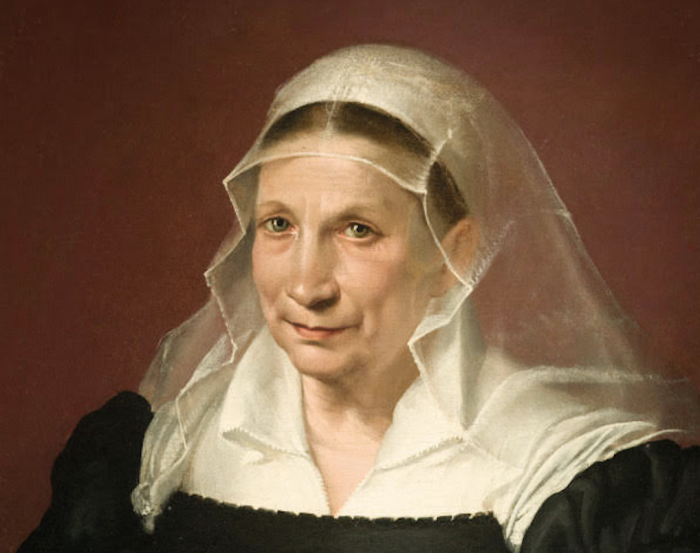
Un importante ritratto eseguito da Bartolomeo Passerotti (Bologna, 1529 – ivi, 1592) nella tarda fase della sua attività giunge presso i Musei Civici d’Arte Antica del Settore Musei Civici Bologna dalla collezione di Ruggero Poletti, noto a tutti come Geo (Milano 1926 – Lenno 2012), storico dell’arte, connoisseur, pittore e collezionista che formò la sua raccolta tra Milano, Londra e Lugano a partire dagli anni Cinquanta del Novecento.
L’opera è stata generosamente concessa in comodato d’uso gratuito per cinque anni (note legislative nel commento di Cristina Rossello, Avvocato Patrimonialista) dagli eredi Poletti allo scopo di consentirne la fruizione pubblica nella sede del Museo Civico d’Arte Industriale e Galleria Davia Bargellini, e ricordare la passione per l’arte di uno dei più originali collezionisti contemporanei.
Acquistato sul mercato dell’antiquariato (già Colnaghi; poi, Londra, Sotheby’s 24 marzo 1976), e reso noto per prima da Giovanna Poletti (1985), il dipinto è una significativa testimonianza della produzione di Passerotti; è databile intorno o poco dopo il 1585 e raffigura senza accomodamenti un’anziana dama, che la veste nera e il velo bianco sul capo indicano in stato vedovile.
La posa con l’indice della mano inserito fra le pagine a tenere il segno nel piccolo libro di preghiera, la cui lettura è stata temporaneamente interrotta, rivela le prerogative della ritrattistica passerottiana, volta a cogliere i personaggi “non fermi e insensati”, ma “in azione e in moto”, “a ciascuno” “adattando quell’azione e quel gesto che fu più particolare e frequente alla natura e al genio di quel soggetto” (Carlo Cesare Malvasia, 1678).
Nella scheda critica dell’opera ordinata per il catalogo generale di Bartolomeo Passerotti, Maria Angela Ghirardi argomenta come la tipologia del soggetto rappresentato – quella dell’anziana dama devota – sia propria degli anni inoltrati dell’età tridentina. Nell’immagine si coglie inoltre “un nuovo accostarsi al personaggio e alla sua psicologia più «intimo» e «naturale». Illustrata senza orpelli, la vecchia si distoglie un momento dalla lettura e guarda, calma, verso lo spettatore. È forse la cordialità di una pacata vita familiare, quale trapela dall’immagine, ad aver indotto il sospetto di un’improbabile e non fondata identificazione della dama con Cornelia Ricci, seconda moglie di Passerotti”.
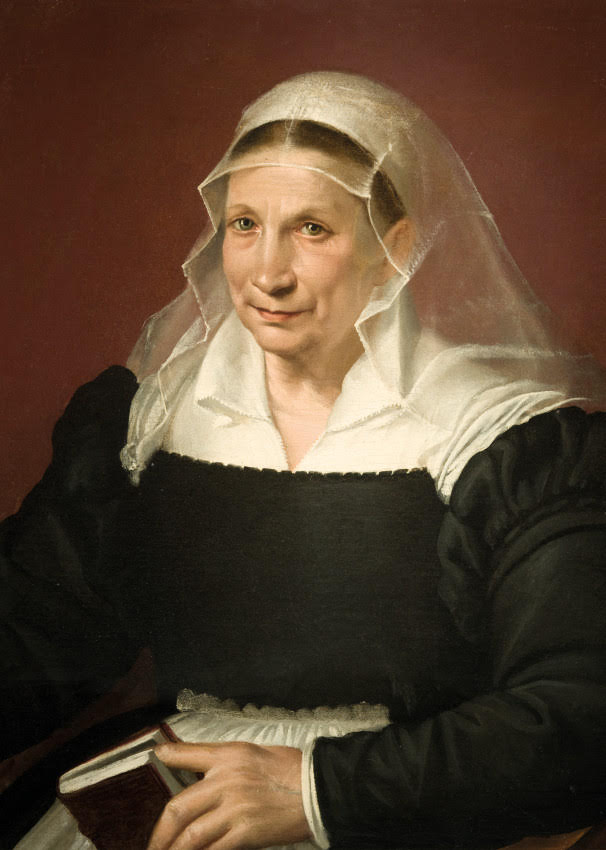
Ritratto di vedova
Olio su tela, cm 66 x 50
Collezione Geo Poletti
La formula del “ritratto istoriato”, ideata da Passerotti, si afferma con grande successo nell’orizzonte culturale della Bologna pontificia dopo la riforma tridentina, dove il vescovo Gabriele Paleotti sta elaborando il suo celebre trattato, edito nel 1582, in cui espliciterà la funzione pedagogica ed edificante delle immagini. L’esemplarità di vita della vedova devota pare quindi ben conformarsi a questi intenti, rivelando la capacità del pittore di interpretare le esigenze dell’epoca. Tutt’altro, dunque, che finalizzato ad uno scopo adulatorio, il ritratto deve rispettare il criterio del ‘decoro’, restituendo la fisionomia del personaggio con estrema onestà, senza alterarla o correggerla.
Apprezzato anche in altri generi artistici – è, fra l’altro, l’iniziatore a Bologna di una nuova pittura “di genere” che, alla maniera fiamminga, torna a guardare la vita con piglio di verità rappresentando le classi più umili nella loro quotidianità – Passerotti incontra grande fortuna soprattutto come ritrattista, realizzando alcuni dei capolavori della ritrattistica cinquecentesca per l’altissima qualità esecutiva.
L’artista sarà attivo per le più alte gerarchie religiose (addirittura per i papi Pio V e Gregorio XIII) e per le famiglie aristocratiche e senatorie, come era uso già nel Quattrocento. Tra queste figurano i Bargellini, per i quali il pittore realizza una serie di ritratti rievocativi dei membri più illustri, un tempo allestiti nelle gallerie del palazzo in Strada Maggiore.
Il ritratto di Filippo Gaspare Bargellini è stato riferito a Bartolomeo Passerotti da Renzo Grandi (1987), insieme a quelli di Ovidio e Lattanzio Bargellini; mentre i più noti ritratti di Gaspare, figlio di Filippo, e di Pietro Annibale Bargellini sono da tempo attribuiti all’artista che, secondo la testimonianza di Marcello Oretti, svolse intensa attività per questa famiglia, assieme al figlio Ventura.
“Vivificati dal gesto delle mani” (Angela Ghirardi, 1990), atteggiate secondo l’eloquenza retorica di Quintiliano, i cinque ritratti sono databili entro la prima metà degli anni settanta del Cinquecento, ed erano probabilmente destinati a comporre una galleria di antenati e illustri esponenti del nobile casato bolognese.
E proprio accanto a queste pregevoli opere di grandi dimensioni, gli eredi Poletti hanno espresso il desiderio che anche il Ritratto di vedova vada esposto, andando così ad arricchire le collezioni del Museo Civico d’Arte Industriale e Galleria Davia Bargellini.
Bartolomeo Passerotti (Bologna, 1529 – ivi, 1592) si formò tra Bologna e Roma, dapprima al seguito di Iacopo Barozzi detto il Vignola, poi con il coetaneo Taddeo Zuccari. Nell’Urbe approfondì il disegno dall’antico e si perfezionò nelle incisioni ad acquaforte. Rientrato stabilmente a Bologna prima del 1560, si dedicò all’esecuzione di grandi pale d’altare in cui elementi della pittura nordica si univano a caratteri di stile tipici del Manierismo romano e soprattutto, delle opere modenesi del Correggio. Particolarmente celebre fu la sua attività di ritrattista, che gli valse numerose commissioni da parte di personaggi celebri e influenti. Gli interessi naturalistici del Passerotti e lo studio assiduo dal vero, stimolato dall’amicizia col celebre botanico e entomologo Ulisse Aldrovandi, fecero dell’artista una figura fondamentale per la formazione dei Carracci e per la nascita della grande pittura bolognese della fine del Cinquecento e dell’inizio del Seicento.
Commento di Cristina Rossello: Giusto ricordare l’Art. 44. “Comodato e deposito di beni culturali” che consente ad una amministrazione pubblica di ricevere, in comodato da privati, opere aventi valore artistico:
1. I direttori degli archivi e degli istituti che abbiano in amministrazione o in deposito raccolte o collezioni artistiche, archeologiche, bibliografiche e scientifiche possono ricevere in comodato da privati proprietari, previo assenso del competente organo ministeriale, beni culturali mobili al fine di consentirne la fruizione da parte della collettività, qualora si tratti di beni di particolare pregio o che rappresentino significative integrazioni delle collezioni pubbliche e purché la loro custodia presso i pubblici istituti non risulti particolarmente onerosa.(comma così modificato dall’art. 2 del d.lgs. n. 156 del 2006)
2. Il comodato non può avere durata inferiore a cinque anni e si intende prorogato tacitamente per un periodo pari a quello convenuto, qualora una delle parti contraenti non abbia comunicato all’altra la disdetta almeno due mesi prima della scadenza del termine. Anche prima della scadenza le parti possono risolvere consensualmente il comodato.
3. I direttori adottano ogni misura necessaria per la conservazione dei beni ricevuti in comodato, dandone comunicazione al comodante. Le relative spese sono a carico del Ministero.
4. I beni sono protetti da idonea copertura assicurativa a carico del Ministero. L’assicurazione può essere sostituita dall’assunzione dei relativi rischi da parte dello Stato, ai sensi dell’articolo 48, comma 5. (comma così modificato dall’art. 2 del d.lgs. n. 156 del 2006)
5. I direttori possono ricevere altresì in deposito, previo assenso del competente organo ministeriale, beni culturali appartenenti ad enti pubblici. Le spese di conservazione e custodia specificamente riferite ai beni depositati sono a carico degli enti depositanti, salvo che le parti abbiano convenuto che le spese medesime siano, in tutto o in parte, a carico del Ministero, anche in ragione del particolare pregio dei beni e del rispetto degli obblighi di conservazione da parte dell’ente depositante. Dall’attuazione del presente comma non devono derivare nuovi o maggiori oneri a carico della finanza pubblica. (comma così modificato dall’art. 2 del d.lgs. n. 62 del 2008)
6. Per quanto non espressamente previsto dal presente articolo, si applicano le disposizioni in materia di comodato e di deposito.