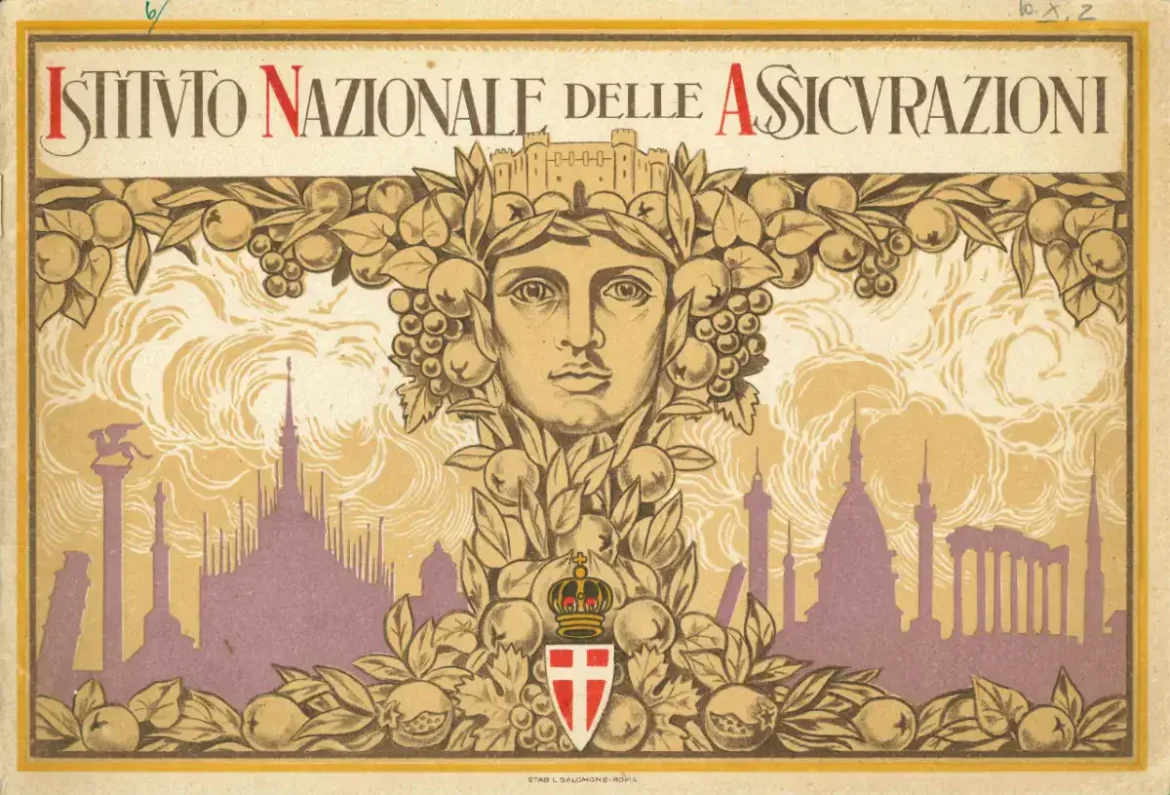
Di seguito si intende analizzare il processo di evoluzione storica del sistema assicurativo, soffermandosi sulle forme dell’intervento statale e sulle principali trasformazioni istituzionali che hanno interessato i rapporti tra mercato, previdenza e finanza pubblica nel periodo del Regno d’Italia.
Nel periodo del Regno d’Italia (1861–1946) il settore assicurativo conobbe un’evoluzione profonda, strettamente intrecciata ai processi di costruzione dello Stato unitario, di modernizzazione economica e di progressivo intervento pubblico nell’economia. Le assicurazioni, inizialmente configurate come attività di natura prevalentemente mercantile e privata, assunsero nel corso del tempo una funzione sempre più rilevante sotto il profilo sociale, finanziario e politico-istituzionale.
Nel contesto preunitario, la frammentazione politica della penisola si rifletteva in una pluralità di ordinamenti giuridici e prassi assicurative eterogenee. Le assicurazioni marittime risultavano particolarmente sviluppate nei principali porti commerciali, quali Genova, Venezia e Livorno, mentre le assicurazioni contro gli incendi e sulla vita erano meno diffuse e spesso gestite da compagnie straniere, soprattutto francesi, britanniche e austriache. L’assenza di un quadro normativo uniforme limitava la formazione di un vero mercato nazionale delle assicurazioni.
Con la proclamazione del Regno d’Italia nel 1861, l’unificazione politica rese necessario un processo di armonizzazione legislativa anche in ambito assicurativo. Nel corso della seconda metà dell’Ottocento si assistette a una graduale espansione delle assicurazioni contro gli incendi, delle assicurazioni marittime e, soprattutto, delle assicurazioni sulla vita, considerate strumenti di tutela del risparmio e di stabilizzazione economica delle famiglie. In tale fase si consolidarono importanti compagnie italiane, alcune delle quali fondate in epoca precedente ma destinate a svolgere un ruolo centrale nel mercato nazionale, come le Assicurazioni Generali, la Riunione Adriatica di Sicurtà e La Fondiaria.
Tra la fine del XIX e l’inizio del XX secolo, il dibattito politico ed economico intorno alle assicurazioni, in particolare a quelle sulla vita, si intensificò sensibilmente. Da un lato, esse venivano interpretate come un efficace strumento di previdenza privata e di educazione al risparmio; dall’altro, si diffondeva una crescente diffidenza nei confronti delle compagnie private, accusate di perseguire finalità speculative a danno dei risparmiatori. Tali considerazioni favorirono l’affermarsi dell’idea di un intervento diretto dello Stato nel settore.
Questo orientamento trovò una concreta realizzazione nel 1912 con l’istituzione dell’Istituto Nazionale delle Assicurazioni (INA), che sancì l’introduzione del monopolio statale delle assicurazioni sulla vita. La creazione dell’INA rispondeva a una pluralità di obiettivi: la protezione del risparmio nazionale, il controllo dei flussi di capitale e il finanziamento indiretto delle politiche pubbliche. Pur non eliminando completamente l’iniziativa privata, il nuovo assetto impose un rigido sistema di controllo e subordinazione delle compagnie private all’interesse pubblico.
La Prima guerra mondiale e il difficile periodo del dopoguerra rafforzarono ulteriormente il ruolo delle assicurazioni all’interno dell’economia nazionale. L’aumento della mortalità e dell’incertezza economica accrebbe la domanda di polizze vita e infortuni, mentre le compagnie assicurative furono progressivamente coinvolte nel finanziamento del debito pubblico, consolidando il legame tra sistema finanziario e Stato. Tale tendenza si accentuò durante il periodo fascista, quando l’impostazione dirigista del regime confermò il monopolio dell’INA e intensificò la regolamentazione del settore. Le assicurazioni furono così integrate in una più ampia strategia di politica economica e sociale, funzionale agli obiettivi di controllo demografico, previdenza e sostegno all’economia nazionale.
Negli anni finali del Regno d’Italia, segnati dalla Seconda guerra mondiale e dalla crisi monetaria, il settore assicurativo subì forti tensioni, dovute all’inflazione e alla perdita di valore reale delle polizze. Tuttavia, alla vigilia della nascita della Repubblica, il sistema assicurativo italiano risultava ormai strutturalmente consolidato e profondamente intrecciato con l’apparato statale. L’esperienza maturata durante il periodo monarchico avrebbe costituito la base istituzionale e normativa su cui si innestarono le successive riforme del secondo dopoguerra, avviando una nuova fase di riorganizzazione e graduale liberalizzazione del settore.
Commento di Cristina Rossello: il sistema assicurativo non fu un semplice riflesso dello sviluppo economico, ma un elemento attivo della storia politica italiana. La sua evoluzione nel periodo monarchico testimonia il lento ma costante ampliamento delle funzioni dello Stato e l’emergere di una nuova idea di cittadinanza, fondata non solo su diritti civili e politici, ma anche su forme di tutela economica e sociale, destinate a divenire centrali nella storia istituzionale dell’Italia contemporanea.