Nel XIX secolo, lo sviluppo delle assicurazioni e delle società mutualistiche fu strettamente legato ai profondi cambiamenti economici e sociali prodotti dalla Rivoluzione industriale. In questo contesto emersero due modelli diversi di protezione contro i rischi: da un lato le compagnie assicurative tradizionali, organizzate come imprese con finalità di profitto; dall’altro le società mutualistiche, fondate sul principio della solidarietà tra i membri.
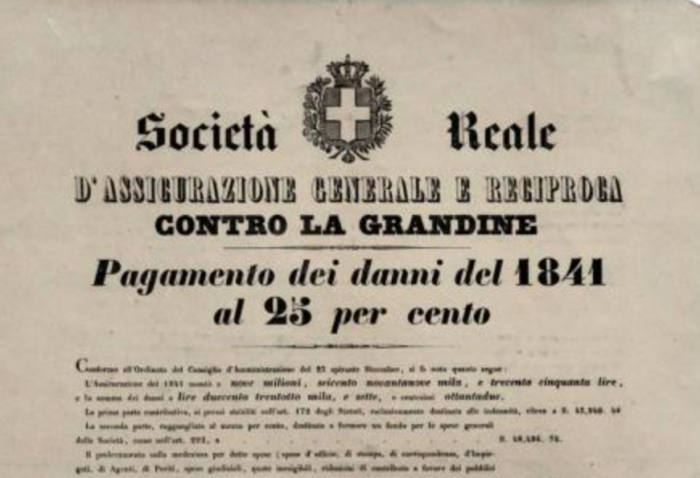
Le compagnie di assicurazione esistevano già in epoca precedente, ma nel XIX secolo si svilupparono in modo significativo grazie alla crescita del commercio, dell’industria e dei trasporti. Queste compagnie erano generalmente organizzate come società per azioni, nelle quali il capitale era fornito da investitori che si aspettavano un profitto. Gli assicurati pagavano un premio per trasferire il rischio alla compagnia, che in caso di sinistro provvedeva al risarcimento. L’obiettivo principale di queste imprese era quindi economico: accumulare capitale e generare utili per gli azionisti. Con il progresso delle tecniche statistiche e attuariali, le compagnie furono sempre più in grado di calcolare i rischi e stabilire premi adeguati.
Parallelamente, nel corso dell’Ottocento si diffusero le società di mutuo soccorso, soprattutto tra le classi lavoratrici. L’industrializzazione aveva infatti creato nuove condizioni di precarietà: malattie, infortuni sul lavoro e disoccupazione potevano privare rapidamente i lavoratori dei mezzi di sostentamento. In assenza di sistemi pubblici di previdenza sociale, i lavoratori si organizzarono in associazioni basate sul principio della mutualità. Ogni membro contribuiva con una quota periodica a un fondo comune, dal quale venivano erogati sussidi in caso di malattia, invalidità o morte.
A differenza delle compagnie assicurative, le società mutualistiche non avevano finalità di lucro. I soci erano allo stesso tempo contributori e beneficiari del sistema: eventuali eccedenze venivano reinvestite per migliorare le prestazioni o ridurre i contributi. Inoltre, queste organizzazioni avevano spesso anche una funzione sociale e culturale: promuovevano la solidarietà tra i membri, l’educazione e talvolta anche attività di assistenza alla comunità.
Nel XIX secolo, quindi, assicurazioni e società mutualistiche rappresentavano due risposte diverse al problema della gestione dei rischi. Le prime si inserivano pienamente nel sistema economico capitalistico e nel mercato dei servizi finanziari; le seconde nascevano invece come forme di auto-organizzazione e solidarietà tra individui, soprattutto tra i lavoratori. Entrambi i modelli contribuirono allo sviluppo dei sistemi di protezione sociale che, nel secolo successivo, sarebbero stati progressivamente integrati e regolati dagli Stati attraverso le moderne politiche di welfare.
La distinzione tra compagnia assicurativa e società mutualistica nel XIX secolo non riguardava soltanto la struttura economica, ma anche la funzione sociale: mentre le assicurazioni operavano come imprese orientate al profitto, le società mutualistiche rappresentavano un’espressione di solidarietà collettiva e di tutela reciproca in un periodo di profonde trasformazioni sociali.
Commento di Cristina Rossello: nel XIX secolo sia le compagnie assicurative sia le società mutualistiche svolsero un ruolo fondamentale nella tutela delle persone dai rischi economici e sociali. Le prime si distinguevano per la loro solidità organizzativa e finanziaria, mentre le seconde valorizzavano il principio della solidarietà e dell’aiuto reciproco tra i membri. Ancora oggi questi due modelli rappresentano punti di riferimento importanti nei sistemi di protezione e assistenza, contribuendo in modo complementare alla sicurezza economica e sociale dei cittadini.