Il concetto di assicurazione rappresenta una delle più importanti innovazioni istituzionali nella storia economica dell’umanità. Questo nostro primo capitolo inizia analizzando l’origine, l’evoluzione storica e il ruolo delle assicurazioni, evidenziando come esse si siano sviluppate in risposta ai bisogni di sicurezza e prevedibilità dell’attività umana.
Attraverso la condivisione del rischio tra più individui, l’assicurazione consente di ridurre l’impatto economico di eventi incerti e dannosi. La sua funzione non è soltanto finanziaria, ma anche sociale, poiché contribuisce alla stabilità delle famiglie, delle imprese e dei sistemi economici nel loro complesso.
Dalle diverse ricerche che abbiamo svolto emerge che le prime forme di assicurazione possono essere rintracciate nelle civiltà antiche, in particolare in Mesopotamia, Grecia e Roma. Ad esempio, il Codice di Hammurabi (XVIII secolo a.C., non II millennio iniziale ma prima metà del II millennio a.C.) contiene norme che regolano i prestiti commerciali e la ripartizione del rischio, incluse spedizioni via fiume e via mare. Non si tratta ancora di “assicurazioni” in senso moderno, ma si può paragonare come forme meccanismi giuridici di trasferimento del rischio.
Tali pratiche testimoniano l’esistenza di un principio fondamentale dell’assicurazione: la protezione dal rischio attraverso la redistribuzione delle perdite. Sempre dalle nostre ricerche risulta che, nel mondo greco-romano, il cosiddetto prestito marittimo (foenus nauticum) svolgeva una funzione analoga, poiché il creditore accettava il rischio del naufragio in cambio di un interesse più elevato. Parallelamente, a Roma, associazioni mutualistiche offrivano ai loro membri e alle rispettive famiglie una forma di sostegno economico, in particolare per le spese funerarie, anticipando così alcune caratteristiche delle moderne assicurazioni sulla vita.
Mentre, nel Medioevo, l’espansione del commercio internazionale favorì la nascita di contratti assicurativi più strutturati. Le città marinare italiane, come Genova, Venezia e Firenze, divennero centri di innovazione finanziaria. In questo contesto, la crescente complessità delle rotte commerciali e l’elevato rischio dei trasporti marittimi resero necessario un sistema più efficace di gestione dell’incertezza.
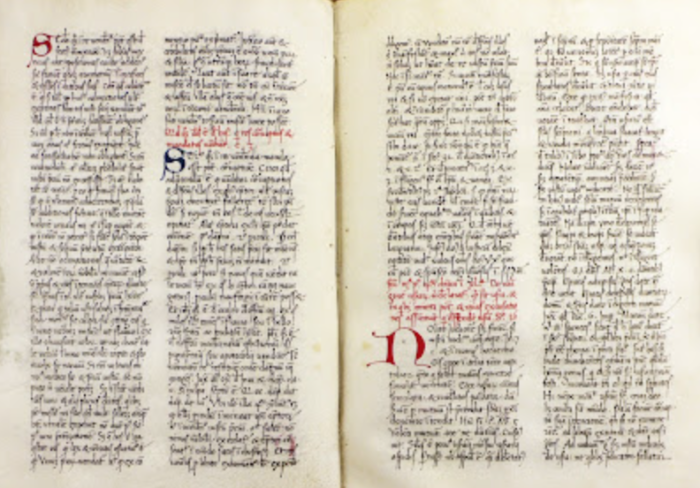
Il 13 maggio 1189 Guglielmo Pevere garantisce il trasporto sicuro di persone e beni da Genova a Barcellona dietro pagamento. Il documento, conservato all’Archivio di Stato di Genova e considerato il primo contratto di assicurazione noto, è riprodotto qui nell’immagine di copertina. Questo passaggio segnò la trasformazione dell’assicurazione da pratica informale a istituzione economica vera e propria.
Con l’avvento dell’ età moderna inizia una fase decisiva per lo sviluppo del settore assicurativo, poiché in questo periodo l’assicurazione si trasforma da pratica commerciale limitata a strumento istituzionalizzato della vita economica. Un evento emblematico di questa svolta fu il grande incendio di Londra del 1666, che distrusse oltre tredicimila abitazioni e causò ingenti perdite economiche. Tale catastrofe mise in evidenza l’estrema vulnerabilità del patrimonio urbano e l’inadeguatezza dei tradizionali meccanismi di protezione individuale. In risposta a questa crisi, nacquero le prime compagnie specializzate nell’assicurazione contro gli incendi, come la Fire Office e la Hand in Hand Fire Office, che offrirono per la prima volta una copertura sistematica per i beni immobili. Questo segnò l’avvio dell’assicurazione patrimoniale moderna, fondata su contratti standardizzati, premi regolari e fondi destinati al risarcimento dei danni.
Parallelamente, nel XVIII secolo, si sviluppò in modo significativo l’assicurazione sulla vita. Studiosi come Edmond Halley elaborarono le prime tavole di mortalità basate su dati demografici, consentendo di stimare con maggiore precisione la probabilità di morte in diverse fasce d’età. L’introduzione della statistica e della teoria delle probabilità rese possibile un calcolo scientifico del rischio, trasformando l’assicurazione sulla vita da attività speculativa a strumento finanziario affidabile. Ciò permise alle compagnie di stabilire premi proporzionati al rischio individuale e di garantire la sostenibilità economica dei contratti nel lungo periodo. Ed è in questo contesto, l’assicurazione assunse anche una crescente funzione sociale. Le polizze sulla vita non solo tutelavano gli individui, ma fornivano una sicurezza economica alle famiglie in caso di morte del capofamiglia, contribuendo a ridurre l’impatto della povertà e dell’instabilità economica. Di conseguenza, nel corso dell’età moderna, l’assicurazione si affermò come uno strumento essenziale per la gestione dell’incertezza in una società sempre più complessa, caratterizzata dall’espansione del commercio, dall’urbanizzazione e dallo sviluppo dei mercati finanziari.
Con la rivoluzione industriale, il numero e la gravità dei rischi aumentarono considerevolmente: incidenti sul lavoro, trasporti ferroviari, urbanizzazione e crescita delle imprese resero necessaria una protezione più ampia. Le assicurazioni divennero strumenti fondamentali per garantire la continuità delle attività economiche e la sicurezza dei lavoratori. Infine, nel XX secolo, l’introduzione dei sistemi di welfare e delle assicurazioni sociali consolidò ulteriormente il ruolo dello Stato e del mercato nella gestione del rischio. Assicurazioni sanitarie, pensionistiche e contro la disoccupazione contribuirono a creare reti di protezione collettiva.
Commento di Cristina Rossello: l’assicurazione non può essere un semplice prodotto finanziario, ma è una risposta storica e istituzionale all’incertezza che caratterizza l’esistenza umana. Dalle prime pratiche di mutualismo alle moderne compagnie globali, il principio di fondo deve restare invariato: condividere il rischio per rendere il futuro più prevedibile e sostenibile. In una società complessa e interconnessa come quella contemporanea, le assicurazioni devono continuare a svolgere un ruolo cruciale nella stabilità economica e nella coesione sociale. Non si può ammettere un’interpretazione speculativa senza le ragioni storiche di un istituto che nasce per chiare ragioni di progresso sociale