L’assicurazione nasce anche come strumento per trasferire il rischio individuale a una collettività, permettendo alle persone e alle imprese di proteggere i propri beni dai danni imprevisti. Con l’avanzare della modernità, la crescente urbanizzazione, lo sviluppo industriale e la complessità del commercio hanno reso gli eventi climatici una minaccia concreta per l’economia e la società. Di conseguenza, le assicurazioni hanno dovuto evolversi, sviluppando strumenti sempre più sofisticati per affrontare fenomeni naturali imprevedibili come tempeste, inondazioni e siccità.
A partire dal XVII secolo, con l’espansione del commercio marittimo internazionale, il rischio legato a eventi atmosferici come tempeste e mareggiate diventa oggetto di contratti assicurativi strutturati. In Inghilterra, il Lloyd’s of London svolge un ruolo fondamentale nello sviluppo delle assicurazioni marittime, includendo esplicitamente i danni causati da eventi naturali.
Nel XVIII e XIX secolo, l’attenzione si sposta progressivamente verso i rischi climatici terrestri. Le frequenti inondazioni del Reno e del Danubio, così come le gelate e le grandinate che colpiscono l’agricoltura europea, spingono alla creazione di polizze agricole specifiche. In questo periodo si diffondono le prime assicurazioni contro la grandine, particolarmente rilevanti in Francia, Germania e Italia settentrionale
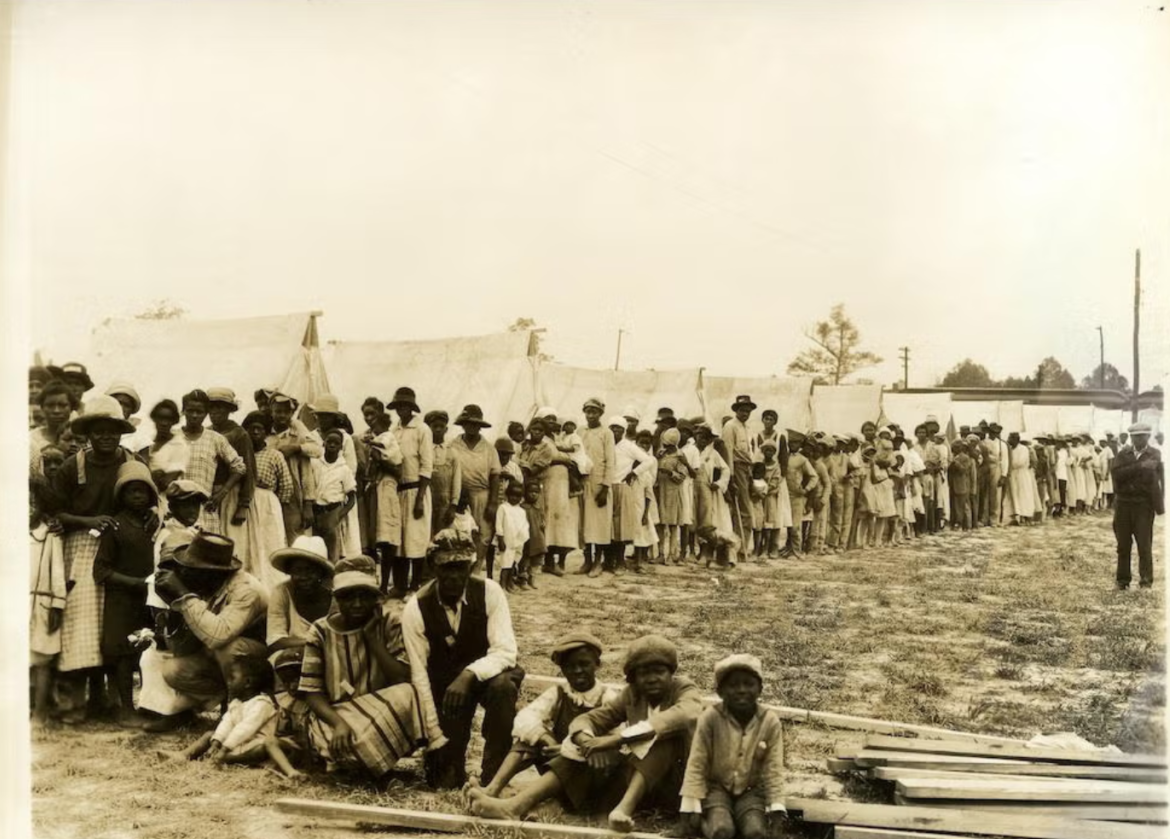
Il XX secolo segna una svolta decisiva nello sviluppo delle assicurazioni contro gli eventi climatici. L’aumento della popolazione urbana e la concentrazione delle attività economiche amplificano l’impatto delle catastrofi naturali. Eventi come l’alluvione del Mississippi del 1927, le grandi alluvioni europee del dopoguerra e gli uragani che colpiscono ripetutamente gli Stati Uniti evidenziano i limiti delle assicurazioni private nel fronteggiare danni su larga scala.
In risposta, molti Stati introducono sistemi di collaborazione pubblico-privato. Un esempio significativo è il National Flood Insurance Program negli Stati Uniti (1968), creato per garantire coperture assicurative contro le inondazioni, spesso escluse dalle polizze tradizionali. In Europa, alcuni Paesi adottano fondi di solidarietà nazionale per intervenire dopo eventi climatici eccezionali. Parallelamente, le compagnie assicurative iniziano a utilizzare modelli statistici e attuariali sempre più sofisticati, basati su dati meteorologici storici, per valutare la probabilità e l’impatto degli eventi estremi.
Nel XXI secolo, il cambiamento climatico rappresenta una sfida senza precedenti per il settore assicurativo. L’aumento della frequenza e dell’intensità di fenomeni come ondate di calore, incendi boschivi, uragani e precipitazioni estreme rende più complessa la valutazione del rischio. Eventi come l’uragano Katrina (2005), le alluvioni in Europa centrale (2013), gli incendi in Australia (2019–2020) e i vasti incendi boschivi in California e a Los Angeles nel gennaio 2025 o il ciclone Harry che ha colpito in questi giorni Calabria, Sicilia e Sardegna, che hanno provocato danni economici e assicurativi di portata eccezionale.
In questo contesto si affermano nuove soluzioni assicurative, tra cui le assicurazioni parametriche, che prevedono il pagamento automatico di un indennizzo al superamento di determinate soglie climatiche misurabili. Inoltre, si diffondono strumenti innovativi come: catastrophe bonds (cat bonds), creati per trasferire il rischio di catastrofi naturali dai bilanci delle compagnie assicurative ai mercati finanziari. Questi sono particolarmente legati a eventi climatici estremi, come uragani, terremoti, incendi boschivi o alluvioni. Perciò. le assicurazioni moderne non si limitano più alla compensazione del danno, ma assumono un ruolo attivo nella prevenzione, incentivando comportamenti e investimenti volti a ridurre la vulnerabilità agli eventi climatici.
Le assicurazioni contro gli eventi climatici rivestono un ruolo di primaria importanza nella tutela del patrimonio pubblico e privato, poiché consentono di proteggere beni, infrastrutture e attività economiche dagli effetti spesso devastanti dei fenomeni naturali estremi.
Commento di Cristina Rossello: leggere la storia delle assicurazioni contro gli eventi climatici permette di comprendere concretamente cosa significhi preservare il capitale economico e sociale. Analizzando come, nel tempo, queste polizze siano state sviluppate per proteggere non solo beni e attività produttive, ma anche la stabilità delle comunità, si capisce che assicurare significa ridurre l’impatto dei rischi imprevedibili, garantire continuità economica e prevenire danni irreversibili.
Immagine di copertina: Allunione del Missisipi del 1927 – Dipartimento degli Archivi e della Storia del Mississippi