Nella metà del XIX secolo, mentre la penisola italiana era ancora divisa in una costellazione di Stati sovrani, prendeva forma un settore destinato a diventare cruciale per lo sviluppo economico nazionale: quello assicurativo.
In un’epoca segnata da instabilità politica, trasformazioni economiche e crescenti ambizioni unitarie, le assicurazioni non furono semplicemente strumenti tecnici di gestione del rischio, ma veri e propri attori, spesso silenziosi, del cambiamento.
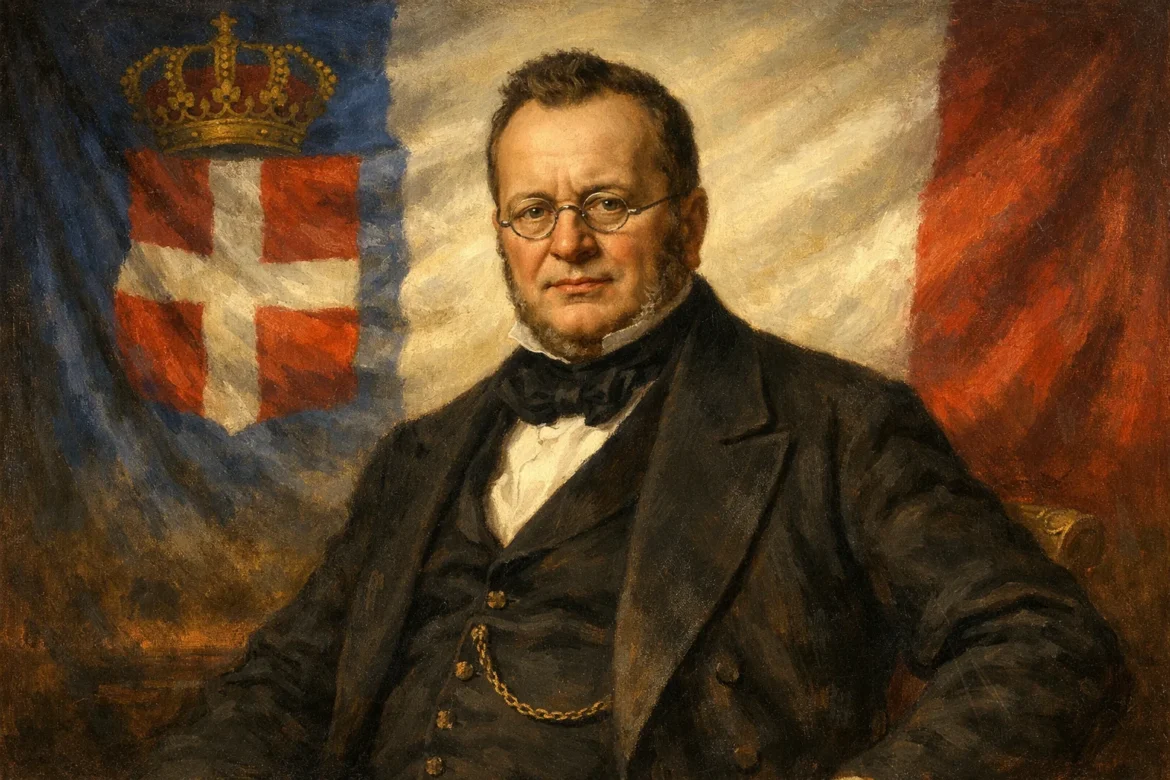
Il contesto in cui operava Camillo Benso di Cavour era complesso. Il Regno di Sardegna, con capitale Torino, rappresentava l’area più dinamica della penisola sotto il profilo economico e amministrativo. Qui si stavano sviluppando infrastrutture moderne, ferrovie, porti, reti commerciali, che richiedevano strumenti finanziari adeguati per sostenere gli investimenti e mitigare i rischi. Le assicurazioni si inserirono proprio in questo spazio, fungendo da cerniera tra capitale, impresa e politica.
Le prime forme di assicurazione attive in Italia rispondevano a esigenze concrete e immediate. Le polizze contro gli incendi erano tra le più diffuse: in città densamente abitate e con edifici spesso costruiti in materiali vulnerabili, il rischio di devastazioni era elevato e costante. Parallelamente, le assicurazioni marittime rivestivano un ruolo centrale nei porti di Genova, uno dei principali hub commerciali del Mediterraneo, e di Livorno, crocevia dei traffici tra Europa e Levante. In queste realtà, proteggere navi e merci significava garantire continuità ai flussi commerciali e, di riflesso, alla crescita economica.
Non meno importanti erano le assicurazioni agricole. In una società ancora largamente rurale, eventi climatici avversi, grandinate, siccità, gelate, potevano compromettere interi raccolti. Le coperture assicurative offrivano una forma embrionale di stabilizzazione del reddito per agricoltori e proprietari terrieri, contribuendo a ridurre l’incertezza in un settore fondamentale per l’economia dell’epoca.
In questo scenario si affermarono alcune compagnie destinate a lasciare un segno duraturo. Reale Mutua, fondata nel 1828, rappresentava un modello mutualistico avanzato: gli assicurati erano al tempo stesso soci, partecipando ai rischi e ai benefici dell’attività. Questo approccio rafforzava il legame tra compagnia e territorio, favorendo una diffusione capillare dei servizi. Anche Toro Assicurazioni, nata nel 1833, contribuì alla strutturazione del mercato, introducendo pratiche più moderne di gestione e ampliando progressivamente la gamma dei prodotti offerti.
Ma il ruolo di queste compagnie andò ben oltre l’ambito economico. Nel quadro delle politiche di modernizzazione promosse da Cavour, il capitale assicurativo, insieme a quello bancario e industriale, divenne un pilastro della strategia piemontese. Le assicurazioni contribuirono indirettamente al finanziamento di opere pubbliche, alla copertura dei rischi legati alle grandi infrastrutture e alla creazione di un ambiente più favorevole agli investimenti. In altre parole, aiutarono a costruire quella base economica senza la quale il progetto politico dell’unificazione avrebbe avuto ben poche possibilità di successo.
Non è un caso che il Regno di Sardegna si distinguesse per un sistema finanziario relativamente più avanzato rispetto ad altre realtà italiane. Qui si concentravano competenze, capitali e innovazioni che anticipavano modelli destinati a diffondersi dopo il 1861, con la nascita del Regno d’Italia.
Più complesso fu invece il percorso delle assicurazioni sulla vita. Sebbene già sviluppate in paesi come il Regno Unito, dove rappresentavano uno strumento consolidato di pianificazione familiare e accumulazione, in Italia incontrarono resistenze significative. Da un lato, vi era una diffidenza culturale verso contratti percepiti come astratti o addirittura moralmente ambigui, legati al valore economico della vita umana. Dall’altro, la scarsa alfabetizzazione finanziaria e la frammentazione normativa tra i diversi Stati italiani rendevano difficile la diffusione di prodotti complessi.
A ciò si aggiungeva un fattore strutturale: l’instabilità politica. Guerre, rivolte e cambiamenti istituzionali rendevano difficile stimare rischi di lungo periodo, elemento fondamentale per il funzionamento delle assicurazioni vita. Non sorprende, dunque, che questo ramo rimanesse marginale fino agli ultimi decenni del secolo, quando un contesto più stabile e un mercato nazionale unificato ne favorirono la crescita.
Con l’unificazione, il settore assicurativo italiano entrò in una nuova fase. La creazione di un quadro normativo più omogeneo, l’espansione delle infrastrutture e l’avvio dell’industrializzazione aprirono spazi inediti per lo sviluppo del mercato. Le compagnie già attive nel periodo cavouriano si trovarono in una posizione privilegiata per espandersi, mentre nuovi operatori entrarono in scena, attratti dalle opportunità offerte da un Paese finalmente integrato.
Guardando a quel periodo con gli occhi di oggi, emerge con chiarezza come il mercato assicurativo non sia stato un semplice riflesso delle trasformazioni in atto, ma uno dei loro motori. In un’Italia ancora divisa, le assicurazioni contribuirono a creare fiducia, a ridurre l’incertezza e a mobilitare risorse: tutti elementi indispensabili per la costruzione di uno Stato moderno.
Commento di Cristina Rossello: l’epoca di Camillo Benso di Cavour non fu soltanto il teatro di manovre diplomatiche e campagne militari, ma anche un laboratorio economico in cui strumenti come le assicurazioni iniziarono a svolgere un ruolo decisivo. Un ruolo spesso sottovalutato, ma fondamentale per comprendere come l’Italia sia passata da espressione geografica a realtà politica ed economica unitaria.