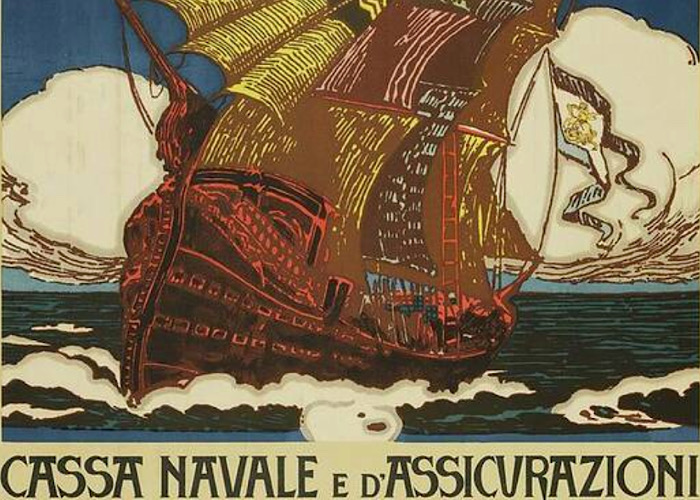
Le assicurazioni navali rappresentano una delle più antiche forme di gestione del rischio economico e costituiscono un elemento centrale nello sviluppo del commercio marittimo e delle istituzioni finanziarie moderne. In un contesto caratterizzato da elevata incertezza, dovuta a condizioni naturali, conflitti e pirateria, l’assicurazione navale permise ai mercanti di separare il rischio dalla proprietà del capitale, favorendo l’espansione degli scambi a lunga distanza e la crescita di un’economia sempre più strutturata.
Le prime pratiche di copertura del rischio marittimo trovano antecedenti nel foenus nauticum del diritto romano, ma è nel Medioevo che l’assicurazione navale assume una forma giuridica autonoma. A partire dal XIII secolo, nelle città marinare italiane, in particolare Genova, Venezia e Firenze, compaiono contratti notarili che regolano in modo preciso i viaggi marittimi, distinguendo il prestito commerciale dalla copertura del rischio. Questo passaggio segna un momento cruciale nella razionalizzazione dell’attività mercantile e nella nascita del diritto commerciale.
I contratti di assicurazione navale storici presentavano una struttura complessa e dettagliata. Essi specificavano la nave, il carico, l’itinerario, la durata del viaggio e i rischi coperti, oltre all’ammontare del premio assicurativo. Un elemento particolarmente innovativo era la ripartizione del rischio tra più assicuratori, pratica che riduceva l’esposizione individuale e anticipava i moderni sistemi di coassicurazione. Tali strumenti contribuirono alla standardizzazione delle pratiche mercantili e alla diffusione di una cultura contrattuale basata sulla previsione del rischio.
I contratti di assicurazione navale medievali e moderni presentavano una struttura sorprendentemente articolata. Essi specificavano con precisione:
-
l’identità dell’assicurato e dell’assicuratore;
-
le caratteristiche della nave e del carico;
-
l’itinerario e la durata del viaggio;
-
i rischi coperti (pericula maris), tra cui tempeste, pirateria, cattura nemica e naufragio;
-
l’ammontare del premio e della somma assicurata.
Un elemento centrale era la ripartizione del rischio tra più assicuratori, ciascuno responsabile di una quota del valore assicurato. Tale pratica, antesignana della moderna coassicurazione, riduceva l’esposizione individuale e favoriva la stabilità del sistema.
Tra il XVI e il XVIII secolo, l’assicurazione navale si diffuse nelle principali piazze mercantili europee, accompagnando l’espansione dei traffici atlantici e coloniali. Città come Anversa, Amsterdam e Londra divennero centri nevralgici del mercato assicurativo. In particolare, la nascita del Lloyd’s di Londra alla fine del XVII secolo rappresenta un momento fondamentale di istituzionalizzazione delle pratiche assicurative, trasformando accordi informali in un sistema organizzato e regolato.
Dal punto di vista economico, le assicurazioni navali storiche svolsero un ruolo essenziale nella riduzione dell’incertezza e nella promozione degli investimenti. Esse facilitarono l’accumulazione di capitale, incentivarono l’innovazione commerciale e contribuirono alla formazione di una mentalità economica fondata sul calcolo razionale del rischio. In questo senso, l’assicurazione navale può essere interpretata come uno degli strumenti fondativi dell’economia moderna.
Commento di cristina Rossello: le assicurazioni navali storiche non furono semplici strumenti tecnici, ma veri e propri dispositivi istituzionali che resero possibile l’espansione del commercio internazionale e la nascita delle moderne economie di mercato. Lo studio di queste pratiche consente di cogliere le dinamiche attraverso cui il rischio divenne oggetto di regolazione giuridica ed economica, ponendo le basi dei sistemi assicurativi contemporanei.