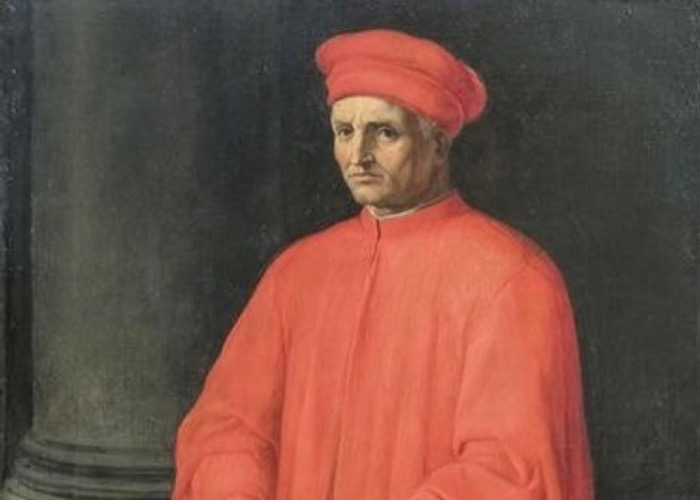
Francesco di Marco Datini aveva una particolarità che oggi potrebbe apparire quasi sorprendente: era mercante, banchiere, imprenditore. E, dentro la complessa rete dei suoi affari, anche assicuratore.
Non nel senso moderno del termine, naturalmente. Non esistevano ancora le compagnie assicurative, gli attuari, le tavole statistiche o i modelli matematici con cui oggi si misura il rischio. Ma esisteva già qualcosa di essenziale: la consapevolezza che il commercio significava esporsi all’incertezza e che quella incertezza poteva essere trasferita, condivisa e trasformata in un prezzo. A raccontarlo sono le carte conservate nell’Archivio di Stato di Prato, che custodisce l’eccezionale archivio di Datini, una fonte unica per conoscere il mondo mercantile europeo della seconda metà del Trecento: merci, rotte, trasporti, strumenti finanziari, ma anche le aspettative e le preoccupazioni degli operatori economici. È nelle carte, più che nei grandi trattati economici, che si vede nascere una nuova idea del futuro.
Il 19 maggio 1387 Francesco Datini assicurò una partita di 300 sacche di guado, il prezioso colorante blu, destinata a viaggiare da Genova a Valencia. Il valore assicurato era di 900 fiorini d’oro e il premio era fissato al 3 per cento. Ma il particolare più interessante è un altro: il rischio non veniva assunto da un unico soggetto. Quattro operatori fiorentini si dividevano l’esposizione, con quote differenti. È un documento apparentemente tecnico. In realtà racconta una trasformazione profonda della cultura economica europea. Il mercante aveva imparato che non era necessario possedere soltanto il capitale: bisognava anche saper governare il rischio. E governarlo significava innanzitutto conoscerlo.
La rotta Genova-Valencia non era uguale a un’altra. Una nave poteva essere più o meno affidabile. Una stagione poteva presentare rischi differenti. La pirateria, la guerra, le tempeste, gli incidenti e la perdita della merce erano variabili concrete con le quali il mercante doveva confrontarsi. Il premio assicurativo nasceva dunque da una conoscenza empirica del mondo. La matematica della probabilità arriverà molto più tardi. Nel Trecento, il mercante aveva però già imparato a dare un prezzo all’incertezza.
Il caso di Datini diventa ancora più interessante osservando il suo ruolo.
In un contratto del 19 dicembre 1384, per esempio, Datini è l’assicurato di una partita di tessuti destinata da Porto Pisano a Barcellona. Il valore assicurato è di 130 fiorini e il premio del 6 per cento. Il viaggio, però, non va a buon fine: la nave viene attaccata e la merce sequestrata. Gli assicuratori sono tenuti a restituire il valore previsto dal contratto entro due mesi. L’assicurazione, dunque, non è più un’idea astratta. È già un meccanismo operativo.
Ma le carte di Datini mostrano anche l’altra faccia della medaglia: la sua impresa poteva assumere rischi appartenenti ad altri mercanti. Il mercante può quindi trovarsi contemporaneamente dentro e fuori il rischio: può proteggere la propria merce e, nello stesso tempo, assumere il rischio della merce altrui.
È una figura economica molto diversa da quella alla quale siamo abituati oggi. L’assicurazione moderna ci appare come un sistema impersonale. Si stipula una polizza, si paga un premio, una compagnia assume il rischio. Nel mondo di Datini il meccanismo era molto più personale. Il mercato assicurativo si costruiva attraverso una rete di mercanti, banchieri, intermediari e soci che conoscevano le persone con le quali trattavano. La reputazione aveva quindi un valore economico.
- Prima dell’attuario c’era dunque il mercante esperto.
- Prima della statistica c’era la memoria dell’esperienza.
- Prima della compagnia c’era la rete di relazioni.
È uno degli aspetti più affascinanti della nascita dell’assicurazione italiana.
La storia delle assicurazioni viene spesso raccontata come la storia di uno strumento finanziario. Ma osservata attraverso le carte dei mercanti medievali e rinascimentali, diventa qualcosa di più. L’assicurazione non elimina il rischio. Lo redistribuisce. Il mercante che non vuole sopportare da solo la possibile perdita paga un premio. L’assicuratore accetta di assumere quella possibilità di perdita. Se il rischio non si verifica, il premio remunera l’assunzione del rischio; se si verifica, l’assicuratore sostiene il danno secondo quanto stabilito dal contratto. È una delle grandi invenzioni della storia economica europea: trasformare un evento futuro, incerto e potenzialmente devastante in una grandezza economicamente trattabile.
Non è casuale che questo processo si sviluppi con particolare intensità nelle città mercantili italiane. Genova, Venezia, Pisa e Firenze sono nodi di una rete commerciale che collega il Mediterraneo e l’Europa. Le merci viaggiano, il credito viaggia, le informazioni viaggiano. E viaggia anche il rischio. L’assicurazione marittima diventa così uno dei laboratori nei quali si sperimenta una nuova relazione con l’incertezza. Non si tratta più soltanto di accettare il destino ma si comincia a calcolarlo.
Non ancora attraverso la matematica, ma attraverso l’esperienza, le informazioni, la reputazione e la capacità di mettere in relazione eventi passati e possibilità future.
L’intuizione di Datini
È forse questo il punto nel quale la figura di Datini acquista una dimensione che va oltre la storia delle assicurazioni. Datini non è soltanto il mercante che vende tessuti o finanzia spedizioni. È l’uomo che costruisce una macchina economica fondata sulla circolazione delle informazioni. Le sue lettere, i registri, le scritture contabili, i contratti raccontano un mondo nel quale sapere prima significa rischiare meglio. Datini ci mostra così qualcosa che la finanza contemporanea sembra avere dimenticato soltanto perché lo ha trasformato in formule:
Nei secoli successivi la cultura del rischio cambierà profondamente. Il mercante lascerà progressivamente spazio all’intermediario specializzato. La conoscenza empirica sarà affiancata dalla probabilità. La probabilità dalla statistica. La statistica dalla matematica attuariale. Nasceranno le compagnie assicurative moderne. Ma l’intuizione originaria rimarrà la stessa. Non possiamo conoscere il futuro. Possiamo però costruire strumenti che ci consentano di affrontarlo. È questa la straordinaria modernità del mercante rinascimentale.
Forse è proprio per questo che rileggere Datini oggi non significa soltanto fare storia economica. L’assicurazione nasce quando l’uomo comprende che non può eliminare l’incertezza, ma può trasformarla in una relazione economica.
Io assumo una parte del rischio > Tu ne assumi un’altra > Insieme rendiamo possibile ciò che, per un singolo individuo, sarebbe troppo rischioso.
In questa prospettiva, l’assicurazione è una delle prime grandi tecnologie sociali della fiducia Il mercante rinascimentale non assicurava soltanto una nave. Ma soprattutto assicurava la possibilità che la nave partisse. E, attraverso quella partenza, che il commercio continuasse, che il capitale circolasse, che le relazioni economiche si mantenessero. È qui che la storia dell’assicurazione incontra una storia più ampia: quella dell’uomo che, di fronte all’incertezza, decide non di fermarsi, ma di costruire strumenti per continuare a progettare il futuro.
La storia di Francesco Datini mostra che la protezione del patrimonio nasce molto prima della finanza moderna. Il mercante rinascimentale aveva compreso una verità essenziale: non è sufficiente creare ricchezza; occorre anche proteggerla dai rischi che possono comprometterne la continuità.
Oggi la natura del rischio è diventata più complessa. Non riguarda soltanto un investimento o un singolo bene, ma coinvolge l’intero ecosistema patrimoniale: attività finanziarie e immobiliari, imprese, partecipazioni, responsabilità, passaggi generazionali, esigenze familiari e obiettivi di lungo periodo.
È in questo spazio che si colloca la funzione del Family Office. Non soltanto gestione degli asset, dunque, ma governance del patrimonio: conoscenza complessiva delle sue componenti, individuazione delle vulnerabilità, coordinamento delle professionalità, pianificazione dei passaggi generazionali e costruzione di strategie capaci di preservare nel tempo il valore economico e relazionale del patrimonio. Se il mercante di Datini imparava a distribuire il rischio di una singola spedizione, il Family Office contemporaneo deve saper leggere e governare la complessità di un intero patrimonio.
La prospettiva cambia, ma la domanda rimane sorprendentemente simile: come proteggere oggi ciò che dovrà continuare a creare valore domani? Per R.F.O. Studi e Ricerche, questa è una delle questioni centrali della cultura patrimoniale contemporanea: passare dalla semplice gestione della ricchezza alla governance della sua continuità.
In copertina: Ritratto di Francesco di Marco Datini, realizzato nel 1588 da Ludovico Buti, circa 180 anni dopo la morte di Datini. È conservato al Museo di Palazzo Pretorio di Prato. Il museo stesso documenta che il ritratto fu commissionato dai Ceppi, l’istituzione benefica fondata da Datini.