Nel corso della storia, l’assicurazione è diventata uno strumento fondamentale per proteggere le persone dai rischi economici, ma le sue origini risalgono a epoche molto più antiche di quanto si possa pensare. Uno dei primi esempi documentati di assicurazione sulla vita risale al 1583 e ha come protagonista William Gibbons, un mercante attivo a Londra, probabilmente coinvolto nel commercio del sale, una delle merci più preziose dell’epoca.
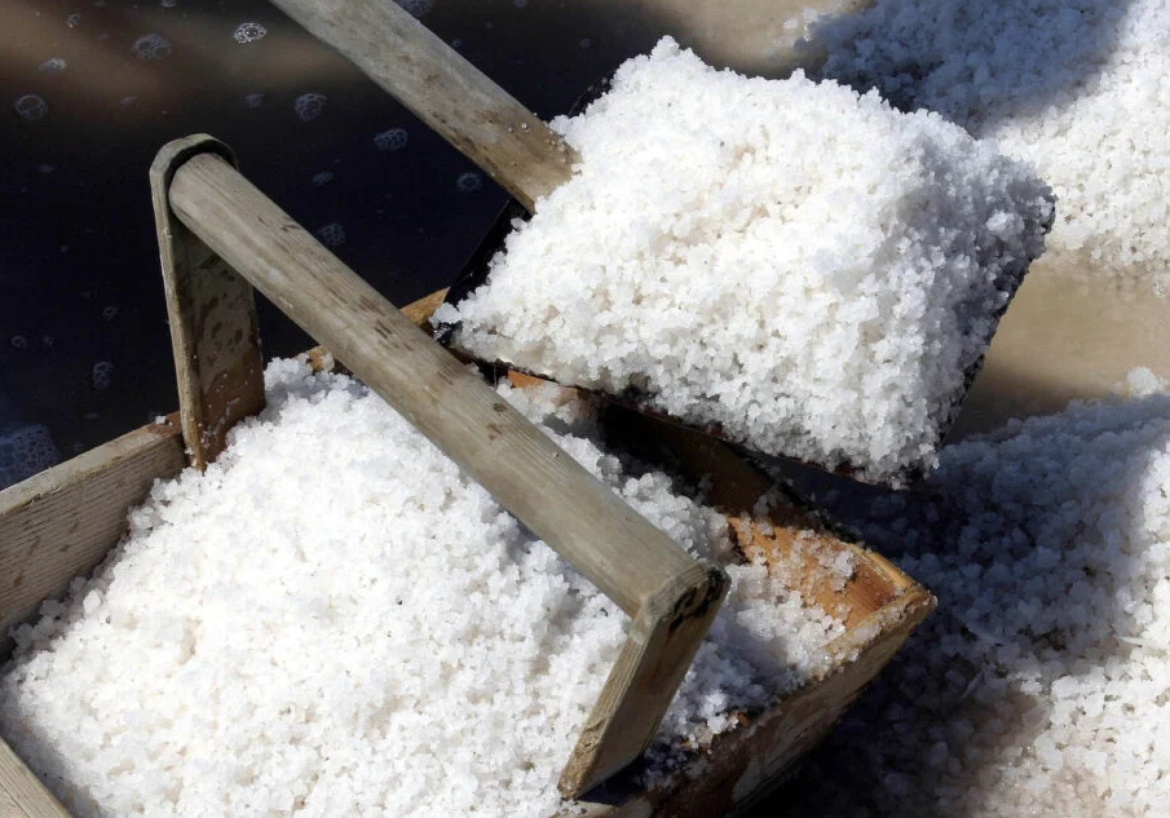
Nel XVI secolo, infatti, il sale non era soltanto un bene alimentare, ma una risorsa strategica di enorme valore economico. Veniva utilizzato principalmente per la conservazione degli alimenti, soprattutto carne e pesce, in un periodo in cui non esistevano metodi moderni di refrigerazione. Per questo motivo, il commercio del sale era estremamente redditizio e controllato con attenzione dagli Stati. In molte regioni europee, il sale era soggetto a monopoli statali o a tasse molto elevate, come la famosa “gabella del sale”, che garantiva importanti entrate fiscali ai governi. Le rotte commerciali del sale attraversavano gran parte dell’Europa e collegavano zone di produzione, come le saline costiere o le miniere, ai centri urbani e ai mercati interni. I mercanti di sale, quindi, come Gibbons, erano figure di rilievo economico, ma anche esposte a numerosi rischi: viaggi lunghi e pericolosi, instabilità politica, pirateria e malattie.
È proprio in questo contesto di incertezza che nasce il primo contratto di assicurazione sulla vita noto. Nel 1583, a Londra, un gruppo di assicuratori stipulò un accordo su William Gibbons: in cambio del pagamento di un premio, si impegnavano a versare una somma di denaro nel caso in cui il mercante fosse morto entro un anno. Questo contratto rappresenta una delle prime applicazioni del principio assicurativo moderno, basato sulla copertura di un rischio in cambio di un compenso.
Il caso assunse particolare importanza perché Gibbons morì effettivamente entro il periodo stabilito. Tuttavia, gli assicuratori tentarono di evitare il pagamento sostenendo che il calcolo dell’anno dovesse seguire criteri diversi, probabilmente legati al calendario lunare. La controversia fu portata davanti a un tribunale, che alla fine stabilì che il contratto era valido e obbligò gli assicuratori a pagare quanto dovuto. Questo episodio dimostra come già in epoca moderna emergessero problemi legati all’interpretazione dei contratti e alla necessità di regole più precise.
Le prime assicurazioni sulla vita, come quella stipulata su Gibbons, erano però molto diverse da quelle attuali. Spesso assomigliavano più a scommesse che a strumenti di protezione sociale: si poteva assicurare la vita di altre persone, anche senza un legame diretto, e mancavano basi scientifiche come le statistiche sulla mortalità. Solo nel corso del XVII e XVIII secolo, grazie allo sviluppo della matematica e della statistica, l’assicurazione iniziò a trasformarsi in un sistema più affidabile e regolamentato.
Il caso di William Gibbons non è solo un episodio curioso, ma rappresenta un passaggio fondamentale nella storia dell’economia. Esso mostra come, in un’epoca caratterizzata da commerci rischiosi ma altamente redditizi, come quello del sale, sia nata l’esigenza di proteggersi dall’incertezza. Da queste prime forme rudimentali si è sviluppato nel tempo il moderno sistema assicurativo, oggi essenziale per la stabilità economica e sociale.
Commento di Cristina Rossello: questo episodio fa capire come anche strumenti complessi e avanzati come le assicurazioni abbiano origini semplici e legate alla vita quotidiana. È proprio da esigenze pratiche, come quelle dei mercanti di sale, che nascono innovazioni destinate a diventare fondamentali per tutta la società.