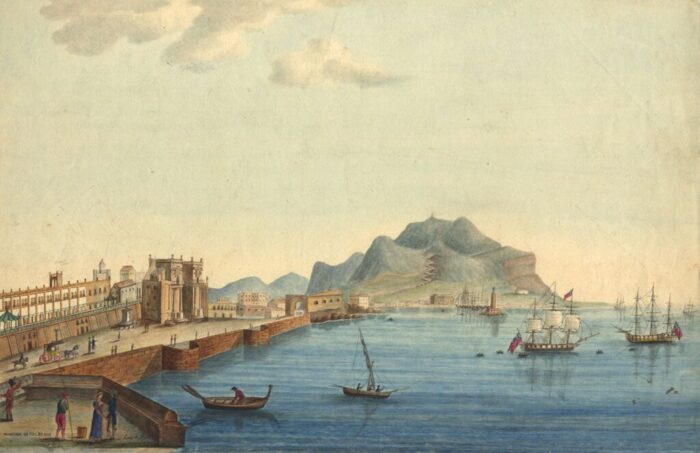
Come molti operatori economici inglesi dell’epoca, Gibbs individuò nel Mediterraneo un’area strategica per l’espansione commerciale. Egli si trasferì pertanto a Palermo, capitale del Regno di Sicilia, città che all’inizio dell’Ottocento rappresentava uno dei principali porti dell’area, caratterizzata da intensi traffici di merci quali grano, vino e zolfo. La presenza di una comunità straniera, in particolare britannica, e il ruolo centrale della città nelle rotte commerciali internazionali rendevano Palermo un contesto potenzialmente favorevole all’introduzione di innovazioni economiche. Tuttavia, tale dinamismo conviveva con una struttura finanziaria ancora arretrata e con una limitata diffusione di strumenti moderni di credito e investimento.
In questo contesto, nel 1813 Gibbs fondò la prima compagnia di assicurazioni palermitana, con l’obiettivo principale di fornire copertura ai traffici marittimi. L’iniziativa si configurava come un tentativo pionieristico di introdurre nel tessuto economico locale un modello già consolidato in Inghilterra, basato sulla mutualizzazione del rischio e sulla stipula di polizze assicurative in grado di tutelare i commercianti da eventi quali naufragi, atti di pirateria o perdite di carico. La compagnia si proponeva di operare sia con operatori locali sia con mercanti stranieri, fungendo da elemento di stabilizzazione e incentivo per gli scambi commerciali.
Nonostante la validità teorica del progetto, l’impresa di Gibbs si scontrò con una serie di ostacoli strutturali che ne compromisero rapidamente la sopravvivenza. In primo luogo, la diffidenza culturale nei confronti dello strumento assicurativo costituì un limite significativo: molti commercianti siciliani, infatti, non erano abituati a concepire il rischio in termini probabilistici e tendevano a percepire il pagamento di un premio assicurativo come una spesa superflua. A ciò si aggiungeva l’assenza di un sistema bancario solido e di una rete finanziaria capace di sostenere eventuali perdite, elemento che rendeva particolarmente fragile la struttura economica della compagnia. Ulteriori difficoltà derivavano dall’instabilità politica del periodo, segnata dalle conseguenze delle guerre napoleoniche e da tensioni interne al regno, nonché dall’elevato livello di rischio che caratterizzava la navigazione nel Mediterraneo, ancora esposto a fenomeni di pirateria e a condizioni meteorologiche avverse.
In ragione di tali fattori, la compagnia fondata da Gibbs ebbe vita breve e non riuscì a consolidarsi nel panorama economico locale. Sebbene non siano disponibili dati precisi circa la durata dell’attività, è evidente che l’iniziativa non fu in grado di superare le difficoltà legate al contesto in cui si inseriva. È plausibile che Gibbs abbia subito perdite economiche rilevanti o che abbia deciso di abbandonare l’attività assicurativa, ponendo fine a un’esperienza imprenditoriale innovativa ma prematura.
Nonostante il fallimento, l’esperienza di Abraham Gibbs assume un rilevante valore storico in quanto rappresenta il primo tentativo documentato di introdurre un sistema assicurativo moderno a Palermo. Essa evidenzia il ruolo degli operatori stranieri nella diffusione di pratiche economiche avanzate e anticipa lo sviluppo successivo del settore assicurativo in Sicilia e, più in generale, nel contesto italiano. Nel corso del XIX secolo, infatti, con il progressivo rafforzamento delle istituzioni finanziarie e l’evoluzione del quadro politico ed economico, le assicurazioni si diffusero gradualmente, contribuendo alla modernizzazione del sistema commerciale.
Commento di Cristina Rossello: la vicenda di Abraham Gibbs si configura come un esempio emblematico di innovazione anticipatrice, il cui insuccesso non ne riduce la portata storica. Al contrario, essa dimostra come l’introduzione di nuovi modelli economici richieda non solo competenze tecniche e visione imprenditoriale, ma anche un contesto culturale, istituzionale e finanziario adeguato a sostenerne lo sviluppo.