Il rapporto tra assicurazioni e conflitti armati rappresenta un tema centrale nella storia economica moderna.
Le assicurazioni sono nate come strumenti per ridurre l’incertezza economica e distribuire il rischio tra più soggetti, ma la guerra costituisce uno dei rischi più estremi e difficili da prevedere. Nel corso dei secoli, le compagnie assicurative hanno dovuto adattarsi alle trasformazioni geopolitiche e ai conflitti, sviluppando clausole, esclusioni e strumenti specifici per affrontare gli effetti economici della guerra.
C’e’ stata un evoluzione del comportamento delle assicurazioni durante i conflitti? Indubbiamente, specie concentrandoci sul periodo tra il XIX e il XX secolo, ecco alcune riflessioni.
Le prime forme di assicurazione moderna si svilupparono in Europa tra il XVII e il XVIII secolo, soprattutto nel settore del commercio marittimo. I mercanti avevano bisogno di proteggere le proprie merci da rischi come tempeste, pirateria e conflitti armati. In questo contesto nacquero importanti istituzioni come Lloyd’s of London, che divenne uno dei principali centri mondiali per l’assicurazione marittima.
Fin dalle prime polizze, il rischio di guerra rappresentò un problema particolare. Gli assicuratori tendevano a distinguere tra rischi “ordinari” e rischi “straordinari”. Mentre i primi potevano essere calcolati statisticamente, i secondi, tra cui la guerra, risultavano troppo imprevedibili. Per questo motivo molte polizze iniziarono a includere clausole che escludevano esplicitamente i danni causati da operazioni militari.
Nel XIX secolo l’espansione del commercio internazionale e dell’industrializzazione portò a una rapida crescita del settore assicurativo. Tuttavia, i conflitti continuarono a rappresentare una minaccia significativa per le compagnie. Eventi come la Guerra franco-prussiana dimostrarono come i conflitti potessero provocare perdite massive e improvvise. Durante questo periodo le compagnie svilupparono progressivamente le cosiddette “clausole di esclusione di guerra”, che stabilivano che i danni causati da azioni militari non sarebbero stati coperti dalle polizze standard. Questa pratica divenne sempre più comune e rappresenta ancora oggi una caratteristica fondamentale dei contratti assicurativi.
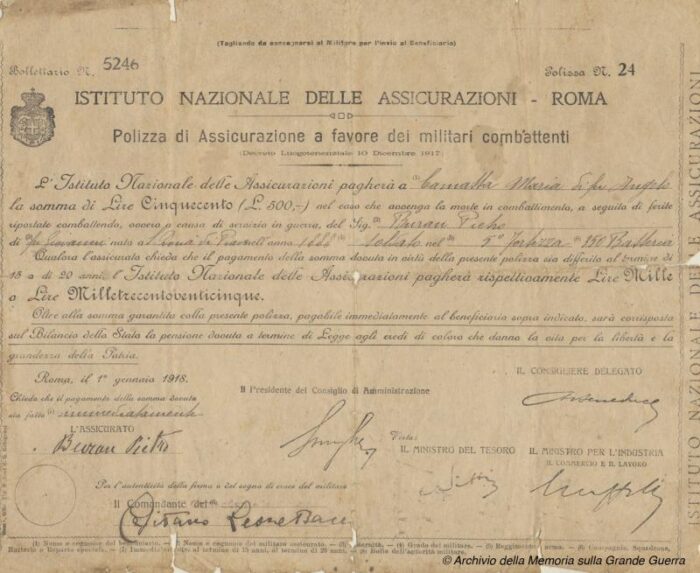
Lo scoppio della Prima guerra mondiale nel 1914 mise il sistema assicurativo internazionale di fronte a una crisi senza precedenti. Le operazioni militari su larga scala, il blocco navale e la distruzione di infrastrutture provocarono enormi perdite economiche.
Molte compagnie si trovarono nell’impossibilità di coprire i danni subiti dagli assicurati. Di conseguenza, numerosi governi intervennero introducendo programmi pubblici di assicurazione contro i rischi di guerra. Nel settore marittimo, per esempio, diversi Stati garantirono direttamente le navi mercantili per evitare il collasso del commercio internazionale.
Questo periodo segnò un punto di svolta: il rischio di guerra non poteva più essere gestito esclusivamente dal settore privato e richiedeva spesso l’intervento dello Stato.
Durante la Seconda guerra mondiale il problema divenne ancora più evidente. Le distruzioni causate dai bombardamenti aerei e dalle operazioni militari colpirono intere città e regioni. Le polizze assicurative tradizionali non coprivano la maggior parte di questi danni.
Dopo il conflitto, molti Paesi europei istituirono programmi statali di compensazione per aiutare cittadini e imprese a ricostruire. Le assicurazioni private continuarono a svolgere un ruolo importante, ma il loro contributo fu spesso limitato rispetto all’enorme entità delle perdite.
Nel periodo successivo alla guerra, il settore assicurativo sviluppò strumenti più sofisticati per affrontare i rischi politici e militari. Sono nate polizze specializzate come la “war risk insurance”, utilizzata soprattutto nel trasporto marittimo e aereo.
Oggi compagnie e organizzazioni internazionali collaborano per gestire questi rischi. Alcune istituzioni, come la Banca Mondiale, hanno promosso strumenti di garanzia contro i rischi politici per proteggere gli investimenti in paesi instabili. Tuttavia, la guerra rimane uno dei pochi rischi che il mercato assicurativo fatica ancora a coprire pienamente. Per questo motivo la maggior parte delle polizze continua a includere clausole di esclusione. L’evoluzione delle assicurazioni durante i conflitti armati dimostra i limiti della gestione privata del rischio in presenza di eventi estremi. Fin dalle origini del settore assicurativo, la guerra è stata considerata un rischio eccezionale, spesso escluso dalle polizze standard. Le grandi guerre del XX secolo hanno evidenziato la necessità di un intervento pubblico per affrontare le perdite su larga scala.
Commento di Cristina Rossello: ancora oggi il rapporto tra assicurazioni e conflitti rimane complesso e rappresenta un importante campo di studio nella storia economica e nella gestione dei rischi globali.